Construire un prévisionnel financier solide pour piloter votre activité

Le prévisionnel financier est l’un des outils les plus puissants pour un indépendant, un freelance ou un créateur qui veut structurer son activité, anticiper ses revenus, sécuriser ses charges et prendre de bonnes décisions pour la suite.
Contrairement à ce qu’on croit, ce n’est pas un document réservé aux grandes entreprises ou aux business plans complexes. C’est un outil de gestion clair, simple et ultra efficace pour comprendre où vous allez et comment vous pouvez développer votre activité de manière durable grâce à un véritable pilotage financier.
En pratique, vous vous appuyez sur quelques prévisionnels simples et sur des tableaux financiers faciles à lire.
Que vous soyez consultant, graphiste, développeur, photographe, coach, créateur de contenus, artisan, formateur ou micro-entrepreneur, préparer un prévisionnel financier vous permet de mettre de l’ordre dans vos chiffres, de planifier votre année, de visualiser votre potentiel de croissance et d’éviter les mauvaises surprises sur votre trésorerie en vous appuyant sur un tableau prévisionnel structuré et une vraie analyse financière.
Vous commencez aussi à raisonner comme un vrai chef d’entreprise en regardant votre fonds de roulement et votre besoin en fonds de roulement.
Dans cet article complet, vous allez comprendre :
• ce qu’est réellement un prévisionnel financier
• pourquoi il est indispensable quand on travaille à son compte
• comment le construire pas à pas
• quels indicateurs suivre pour piloter votre activité
• comment anticiper vos charges, impôts et cotisations
• quand et pourquoi mettre à jour votre prévisionnel
• comment des outils modernes comme Mandare peuvent simplifier votre gestion financière
L’objectif : vous donner une méthode concrète, accessible et 100 % adaptée à votre quotidien d’indépendant, tout en posant les bases d’un budget prévisionnel cohérent et d’un plan financier durable.
C’est la partie financière de votre projet de création qui vous permet de vérifier la viabilité du projet et de chiffrer vos objectifs.
Le prévisionnel financier, c’est quoi exactement ?
Le prévisionnel financier est un document qui vous permet d’anticiper l’avenir de votre activité à travers plusieurs tableaux chiffrés. Il regroupe généralement :
• un prévisionnel de chiffre d’affaires
• un budget de dépenses
• un plan de trésorerie
• une estimation de votre résultat
• une vision de vos impôts et cotisations sociales
• une projection sur votre rentabilité, au travers notamment d’un bilan prévisionnel et de comptes prévisionnels adaptés à votre activité
Vous pouvez l’imaginer comme une carte routière. Sans carte, vous pouvez avancer, mais vous ne savez jamais si vous allez dans la bonne direction. Avec un prévisionnel, vous maîtrisez votre trajet, vous anticipez les obstacles et vous prenez les bonnes décisions au bon moment en utilisant une vraie trésorerie prévisionnelle et une modélisation financière cohérente, ce qui revient aussi à bâtir un budget de trésorerie et un véritable prévisionnel de trésorerie pour les mois à venir.
Contrairement à une idée reçue, le prévisionnel n’est pas une prédiction. C’est une estimation réaliste fondée sur votre activité, vos objectifs, vos historiques chiffrés et votre stratégie et une projection financière claire.
Vous disposez ainsi d’un modèle prévisionnel qui sert de base à votre plan de financement prévisionnel.
Pourquoi un prévisionnel financier est indispensable pour les indépendants ?
Quand vous êtes à votre compte, vous n’avez pas de salaire fixe, pas de revenus garantis, pas de visibilité automatique sur les mois à venir. C’est là que le prévisionnel financier devient un outil essentiel pour :
Comprendre d'où viennent vos revenus
Vous visualisez clairement quelles prestations ou quels clients génèrent votre rentabilité en suivant vos indicateurs financiers.
Anticiper vos charges obligatoires
Cotisations URSSAF, impôts, logiciels, abonnements, matériel, assurances, déplacements, sous-traitance… Vous évitez les mauvaises surprises grâce à l’identification claire de vos charges prévisionnelles, y compris vos charges sociales et vos impôts et taxes.
Gérer votre trésorerie
Un indépendant peut avoir un très bon chiffre d’affaires et pourtant se retrouver en difficulté si les paiements arrivent tard ou si les dépenses sont mal anticipées. Une solide stratégie financière vous aide à stabiliser votre trésorerie. Vous surveillez au passage vos flux de trésorerie et l’équilibre financier de votre activité.
Fixer vos tarifs
Avec un prévisionnel réaliste, vous savez combien vous devez facturer pour être rentable, vous verser un revenu confortable et financer votre développement.
Planifier votre développement
Changer de statut, investir dans du matériel, déléguer, prendre un bureau… Toutes ces décisions deviennent plus simples et plus pertinentes grâce à une bonne planification budgétaire.
Prouver votre sérieux
Un prévisionnel peut être demandé par une banque, un investisseur ou même un client pour évaluer la solidité de votre activité.
Gagner en sérénité
Quand vous maîtrisez vos chiffres, vous maîtrisez vos décisions. Et vous travaillez beaucoup plus sereinement.
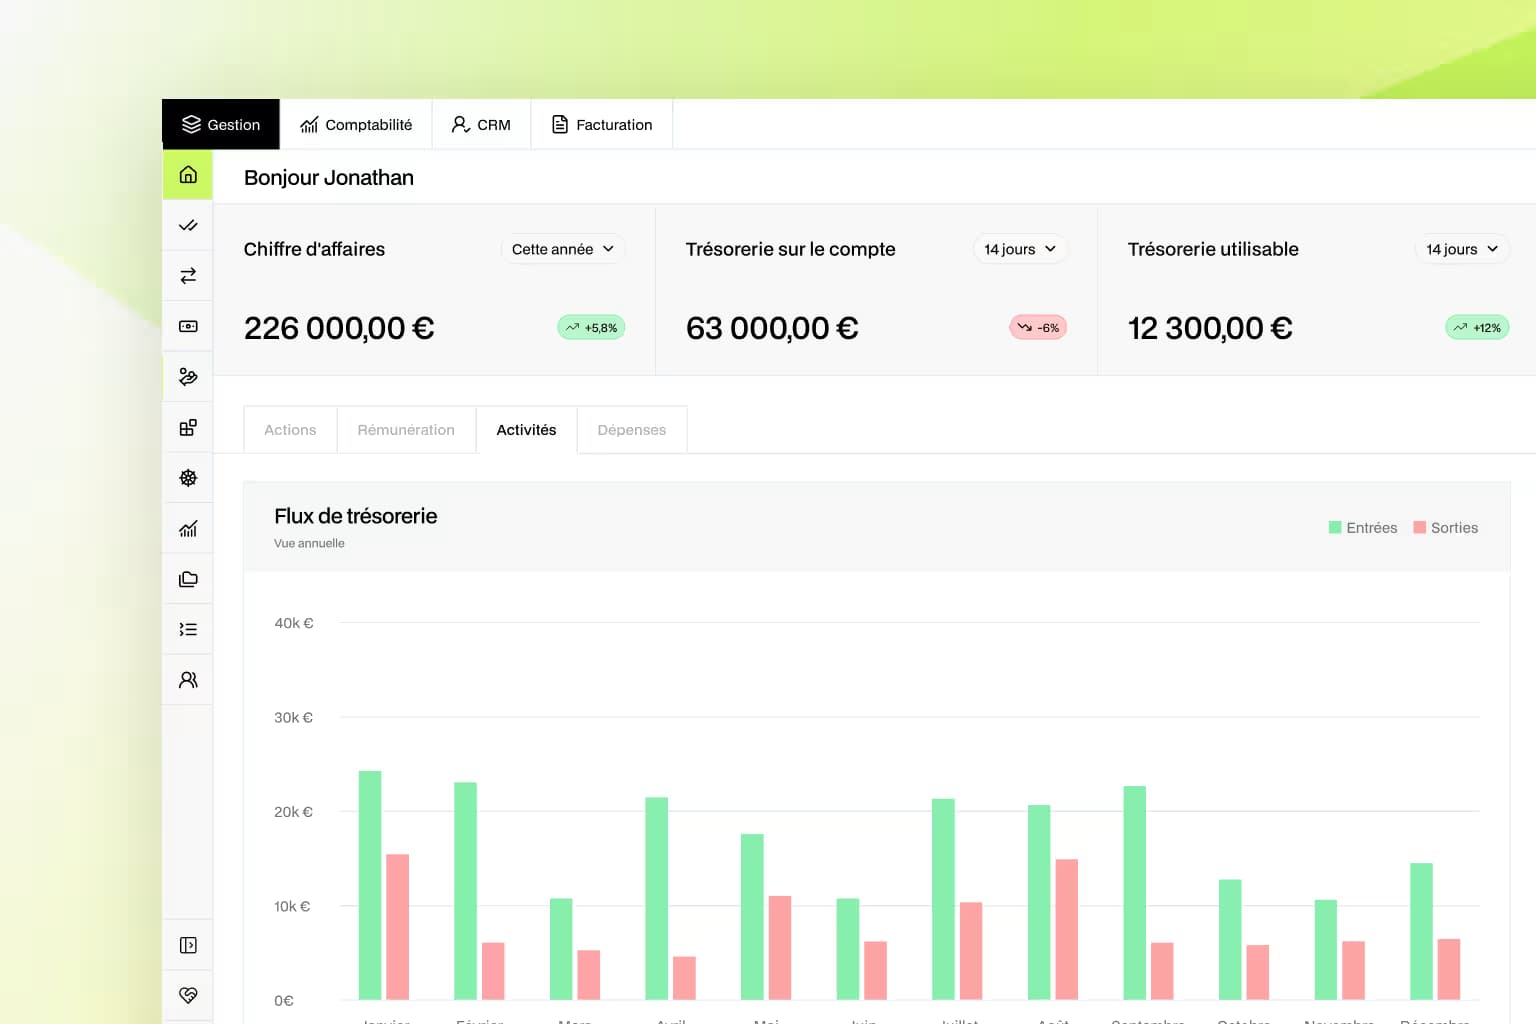
C’est d’ailleurs pour apporter cette clarté que des outils modernes comme Mandare intègrent des tableaux automatisés et des visualisations financières qui facilitent votre suivi au quotidien avec une gestion budgétaire plus structurée. C’est exactement ce que recherchent aussi vos partenaires financiers quand ils étudient votre dossier prévisionnel.
Les éléments essentiels d’un prévisionnel financier
Un bon prévisionnel financier repose sur six piliers. Vous n’avez pas besoin d’être expert-comptable pour les comprendre, mais vous devez les structurer avec méthode.
Le prévisionnel de chiffre d’affaires
C’est la première étape. Vous devez estimer :
• vos prestations
• leur prix
• le volume prévu
• la saisonnalité éventuelle
• les variations selon votre activité
Pour une activité indépendante, il est essentiel d’être réaliste. Vous pouvez commencer par une projection prudente puis créer une version optimiste ou ambitieuse, ce qui améliore la qualité de vos prévisions financières.
Le budget des charges
C’est la liste de toutes les dépenses nécessaires à votre activité :
• matériel
• abonnements en ligne
• logiciels professionnels
• formations
• assurances
• déplacements
• communication
• sous-traitance
• achats divers liés à votre métier
Ici, un outil comme Mandare peut simplifier la centralisation des factures, l’organisation des pièces justificatives et la catégorisation automatique des dépenses pour un meilleur suivi comptable.
Le plan de trésorerie
Le plan de trésorerie est le tableau le plus important du prévisionnel. Il montre :
• les entrées d’argent
• les sorties d’argent
• le solde du mois
• le solde cumulé
Il vous permet de savoir à quel moment de l’année votre trésorerie peut devenir basse ou au contraire se renforcer. C’est le cœur de votre gestion de trésorerie.
Le compte de résultat prévisionnel
Ce tableau vous permet d’anticiper :
• votre résultat
• votre rentabilité
• votre marge nette
• votre revenu potentiel
C’est ce qui vous permet de savoir si votre activité est vraiment rentable en analysant votre rentabilité prévisionnelle et votre analyse de rentabilité.
Les cotisations sociales
C’est souvent la partie la plus sous-estimée par les indépendants.
Que vous soyez en micro-entreprise, en entreprise individuelle ou en société, vous devez prévoir vos cotisations :
• URSSAF
• cotisations retraite
• CSG-CRDS
• contributions diverses selon votre statut
Un prévisionnel qui n’intègre pas ces montants n’est pas fiable.
L’impôt sur le revenu ou l’impôt sur les sociétés
Si vous voulez piloter votre activité correctement, vous devez anticiper :
• votre base imposable
• votre taux d’imposition
• votre option fiscale éventuelle (micro-fiscal, IR, IS)
• les acomptes à régler
Avec un prévisionnel complet, vous savez à l’avance ce que vous devrez payer et vous pouvez définir un plan d’action clair.
Comment construire votre prévisionnel financier étape par étape
Pas besoin d’être expert. Vous suivez les étapes suivantes et vous obtenez un prévisionnel fiable, clair et utile grâce à une vraie anticipation financière.
Étape 1 : Définir votre offre et vos objectifs
Avant même de vous lancer dans les chiffres, vous devez clarifier :
• ce que vous vendez
• à quel prix
• à qui
• combien de missions vous pouvez réellement gérer
• combien vous voulez gagner
Votre prévisionnel financier doit refléter votre business réel, pas un tableau théorique, pour alimenter votre tableau de bord.
Étape 2 : Estimer votre chiffre d’affaires mois par mois
Pour être précis, réfléchissez :
• au cycle de vie de vos missions
• à la saisonnalité (ex : calme en août, rush en janvier)
• au délai de signature d’un client
• aux périodes de creux possibles
• aux clients récurrents
• à la sous-traitance éventuelle
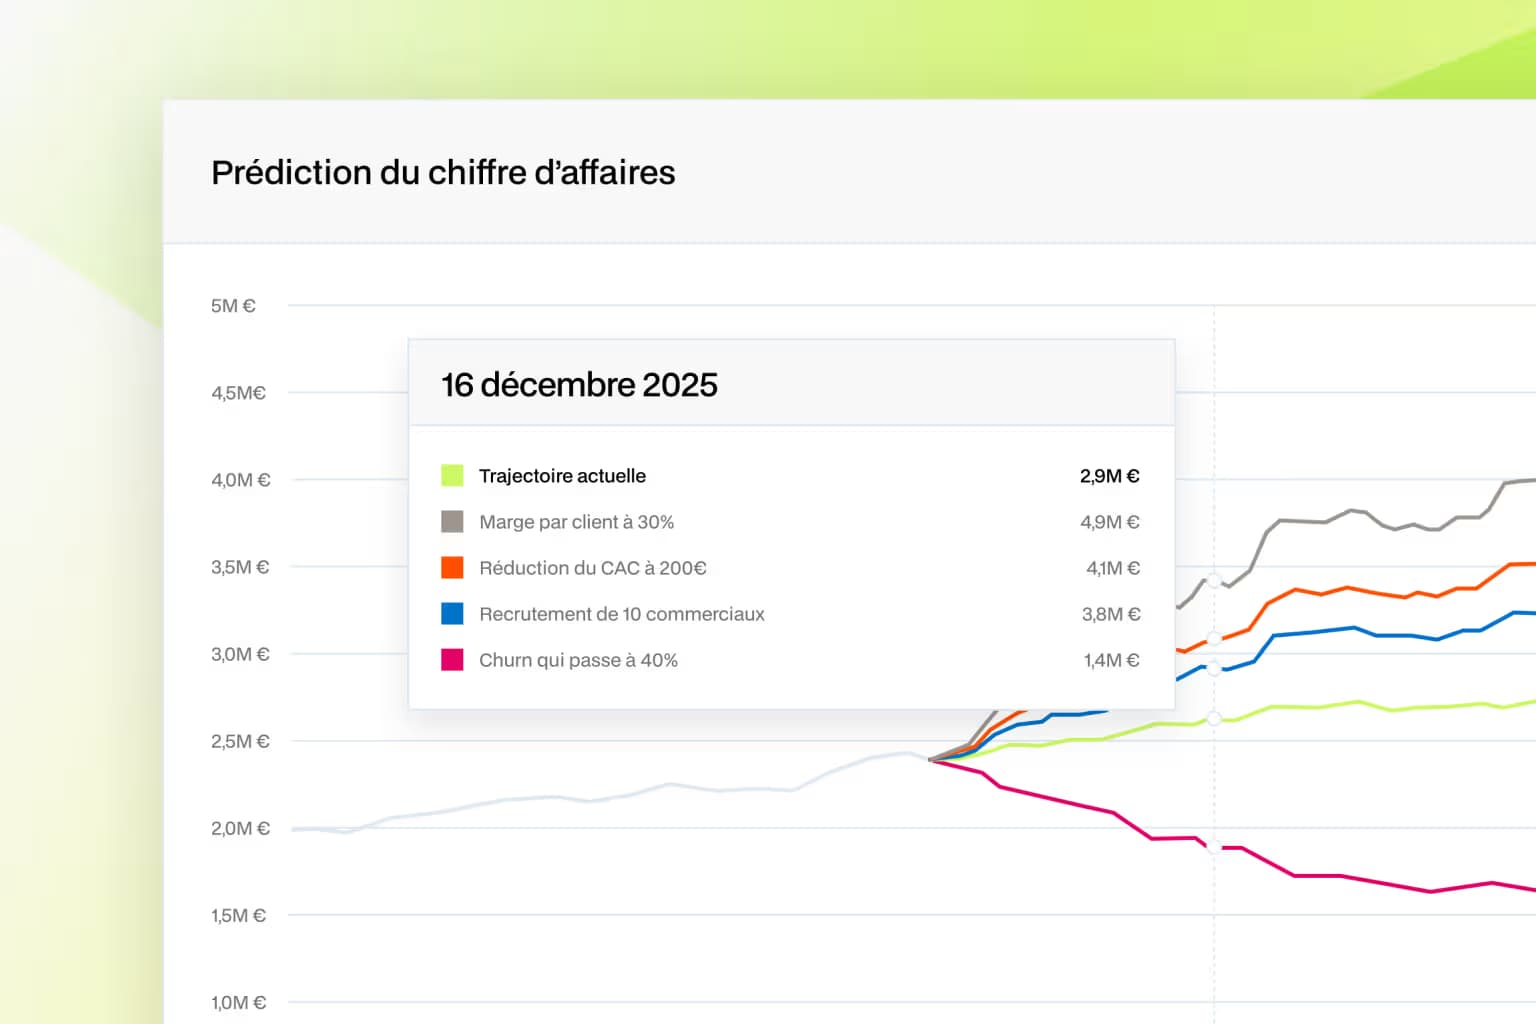
Vous pouvez créer 3 scénarios :
• prévisionnel prudent
• prévisionnel réaliste
• prévisionnel ambitieux
Dans Mandare, vous pouvez suivre vos revenus mensuels et ajuster vos prévisions au fil du temps pour nourrir votre stratégie de croissance.
Étape 3 : Lister toutes vos charges fixes et variables
Les charges fixes :
• abonnements logiciels
• assurances
• loyer de bureau
• outils professionnels
• services récurrents
Les charges variables :
• sous-traitance
• déplacements
• achats ponctuels
• matériel
• prestations externes
Un bon prévisionnel distingue les deux, car cela vous permet d’évaluer votre marge réelle.
Étape 4 : Construire votre plan de trésorerie
C’est ici que vous prenez conscience de la réalité financière de votre activité.
Votre plan doit intégrer :
• les délais de paiement
• les acomptes URSSAF
• les échéances fiscales
• les dépenses irrégulières
• les investissements ponctuels
L’objectif : éviter les trous de trésorerie et sécuriser votre activité.
Étape 5 : Intégrer les cotisations sociales et l’impôt
Ne sous-estimez jamais cette partie. Les indépendants qui rencontrent des difficultés financières ont souvent un point commun : ils n’anticipent pas les montants à payer.
Avec un prévisionnel complet, vous savez :
• quand vous allez payer
• combien vous allez payer
• comment lisser vos coûts sur l’année
Là encore, Mandare peut vous aider à suivre vos obligations, à classer vos documents et à garder une vision claire de votre administratif.
Étape 6 : Calculer votre résultat et votre rentabilité
Vous devez savoir :
• votre chiffre d’affaires
• vos charges
• vos cotisations
• vos impôts
• votre revenu net
C’est ici que vous voyez si votre activité est réellement rentable.
Les indicateurs clés pour piloter votre activité
Un bon prévisionnel financier vous permet de suivre :
Le chiffre d’affaires mensuel
C’est la base de votre performance.
La marge nette
Combien il vous reste réellement après charges.
Le taux de charge
La proportion de vos dépenses par rapport à vos revenus.
La rentabilité de chaque prestation
Vous voyez ce qui vous rapporte le plus.
La trésorerie disponible
Votre oxygène.
Le taux de transformation
Votre efficacité commerciale.
Le coût de votre temps
Indispensable pour fixer vos tarifs.
Ces indicateurs sont faciles à suivre si vous avez une structure claire. C’est pour cela que Mandare propose un espace organisé où vous pouvez suivre l’ensemble de vos documents, centraliser votre administratif et automatiser certaines tâches pour garder une vision plus propre.
Comment mettre à jour votre prévisionnel financier
Votre prévisionnel n’est pas un document figé. Vous devez le mettre à jour :
• tous les mois pour ajuster les chiffres réels
• tous les trimestres pour affiner vos projections
• à chaque changement majeur (nouvelle offre, changement de statut, hausse des tarifs…)
Le prévisionnel vous sert de boussole. Plus vous le tenez à jour, plus votre pilotage devient précis.
Le rôle des outils modernes dans votre prévisionnel
Les indépendants n’ont pas le temps de gérer 40 fichiers Excel. C’est pour cela que des outils comme Mandare deviennent essentiels.
Ils permettent de :
• centraliser vos documents
• structurer votre gestion
• simplifier votre organisation administrative
• suivre vos éléments financiers
• gagner un temps considérable
• réduire les risques d’erreur
Un prévisionnel fiable repose aussi sur une bonne organisation quotidienne.
Conclusion
Le prévisionnel financier n’est pas un tableau pour experts. C’est un outil simple, concret et indispensable pour piloter votre activité d’indépendant avec sérénité. Il vous permet d’anticiper vos revenus, de maîtriser vos charges, de sécuriser votre trésorerie et de prendre des décisions stratégiques au bon moment.
Que vous démarriez votre activité ou que vous vouliez évoluer, le prévisionnel vous aide à voir clair, structurer votre développement et gagner en stabilité financière.
Avec une bonne méthode et des outils comme Mandare pour vous accompagner, vous pouvez construire un prévisionnel solide, fiable et parfaitement adapté à votre quotidien.