Facturation électronique 2026 : ce qui change pour vous

Vous avez sans doute reçu trois mails de votre expert-comptable sur le sujet ces six derniers mois. Vous avez probablement lu un article de blog. Vous vous êtes probablement dit "il faudra que je m'y mette". Et probablement, vous avez classé ça dans la catégorie "urgence de l'année prochaine".
Voilà ce que cet article propose de corriger.
La date qui compte pour vous n'est pas seulement le 1er septembre 2027. C'est aussi le 1er septembre 2026. Parce que depuis cette date, même la plus petite TPE doit être capable de recevoir des factures électroniques. Et que la réforme n'est plus une rumeur de fond : elle est calée dans la loi, datée, sanctionnée. La loi de finances 2026 a même réévalué les amendes à la hausse.
Cet article décrit ce qui est déjà obligatoire et ce qui le devient en 2027, ce qui change concrètement sur vos factures, le choix structurant de votre plateforme agréée, le coût exact de la non-préparation, et la checklist en 6 points pour arriver prêt.
Ce qui est obligatoire depuis le 1er septembre 2026 (et pas seulement en 2027)
La réforme s'applique en deux temps. Beaucoup de dirigeants ne retiennent que la date de 2027, en croyant qu'elle les concerne. C'est une lecture incomplète. Voici les trois obligations distinctes.
Pour toutes les entreprises : recevoir des factures électroniques
Depuis le 1er septembre 2026, toute entreprise française assujettie à la TVA, quelle que soit sa taille, doit être capable de recevoir une facture électronique au format structuré (Factur-X, UBL ou CII). Une TPE doit donc avoir sa plateforme agréée, même si ses fournisseurs PME peuvent encore lui envoyer des PDF par mail jusqu'au 31 août 2027. Aucune exception (source : Service Public Entreprendre, mise à jour février 2026).
Pour les grandes entreprises et ETI : émettre + e-reporting
À cette même date du 1er septembre 2026, les grandes entreprises et les ETI doivent en plus émettre leurs factures B2B au format électronique conforme, et transmettre à la DGFiP les données de transactions non couvertes par la facturation électronique (e-reporting : B2C, intra-UE, export).
Pour les PME et micro-entreprises : émission le 1er septembre 2027
C'est la date à laquelle la plupart des dirigeants TPE/PME pensent qu'ils ont du temps. C'est aussi celle qui les concerne le moins. Tant qu'on parle d'émission, oui, vous avez jusqu'au 1er septembre 2027. Mais sur la réception, vous êtes concerné depuis septembre 2026.
| Date | Recevoir | Émettre | E-reporting |
|---|---|---|---|
| 1er septembre 2026 | Toutes les entreprises | Grandes entreprises + ETI | Grandes entreprises + ETI |
| 1er septembre 2027 | (déjà actif depuis 2026) | PME + micro-entreprises | PME + micro-entreprises |
Pour la frise complète depuis 2020 (article 153 LF 2020, ordonnance 2021, report d'août 2023, LF 2024) et le calendrier de préparation interne en 5 jalons, voir le calendrier détaillé.
Ce qui change concrètement sur vos factures
La réforme n'est pas qu'un changement de canal de transmission. Elle modifie le format, le contenu et le périmètre des opérations.
Le format Factur-X devient le standard
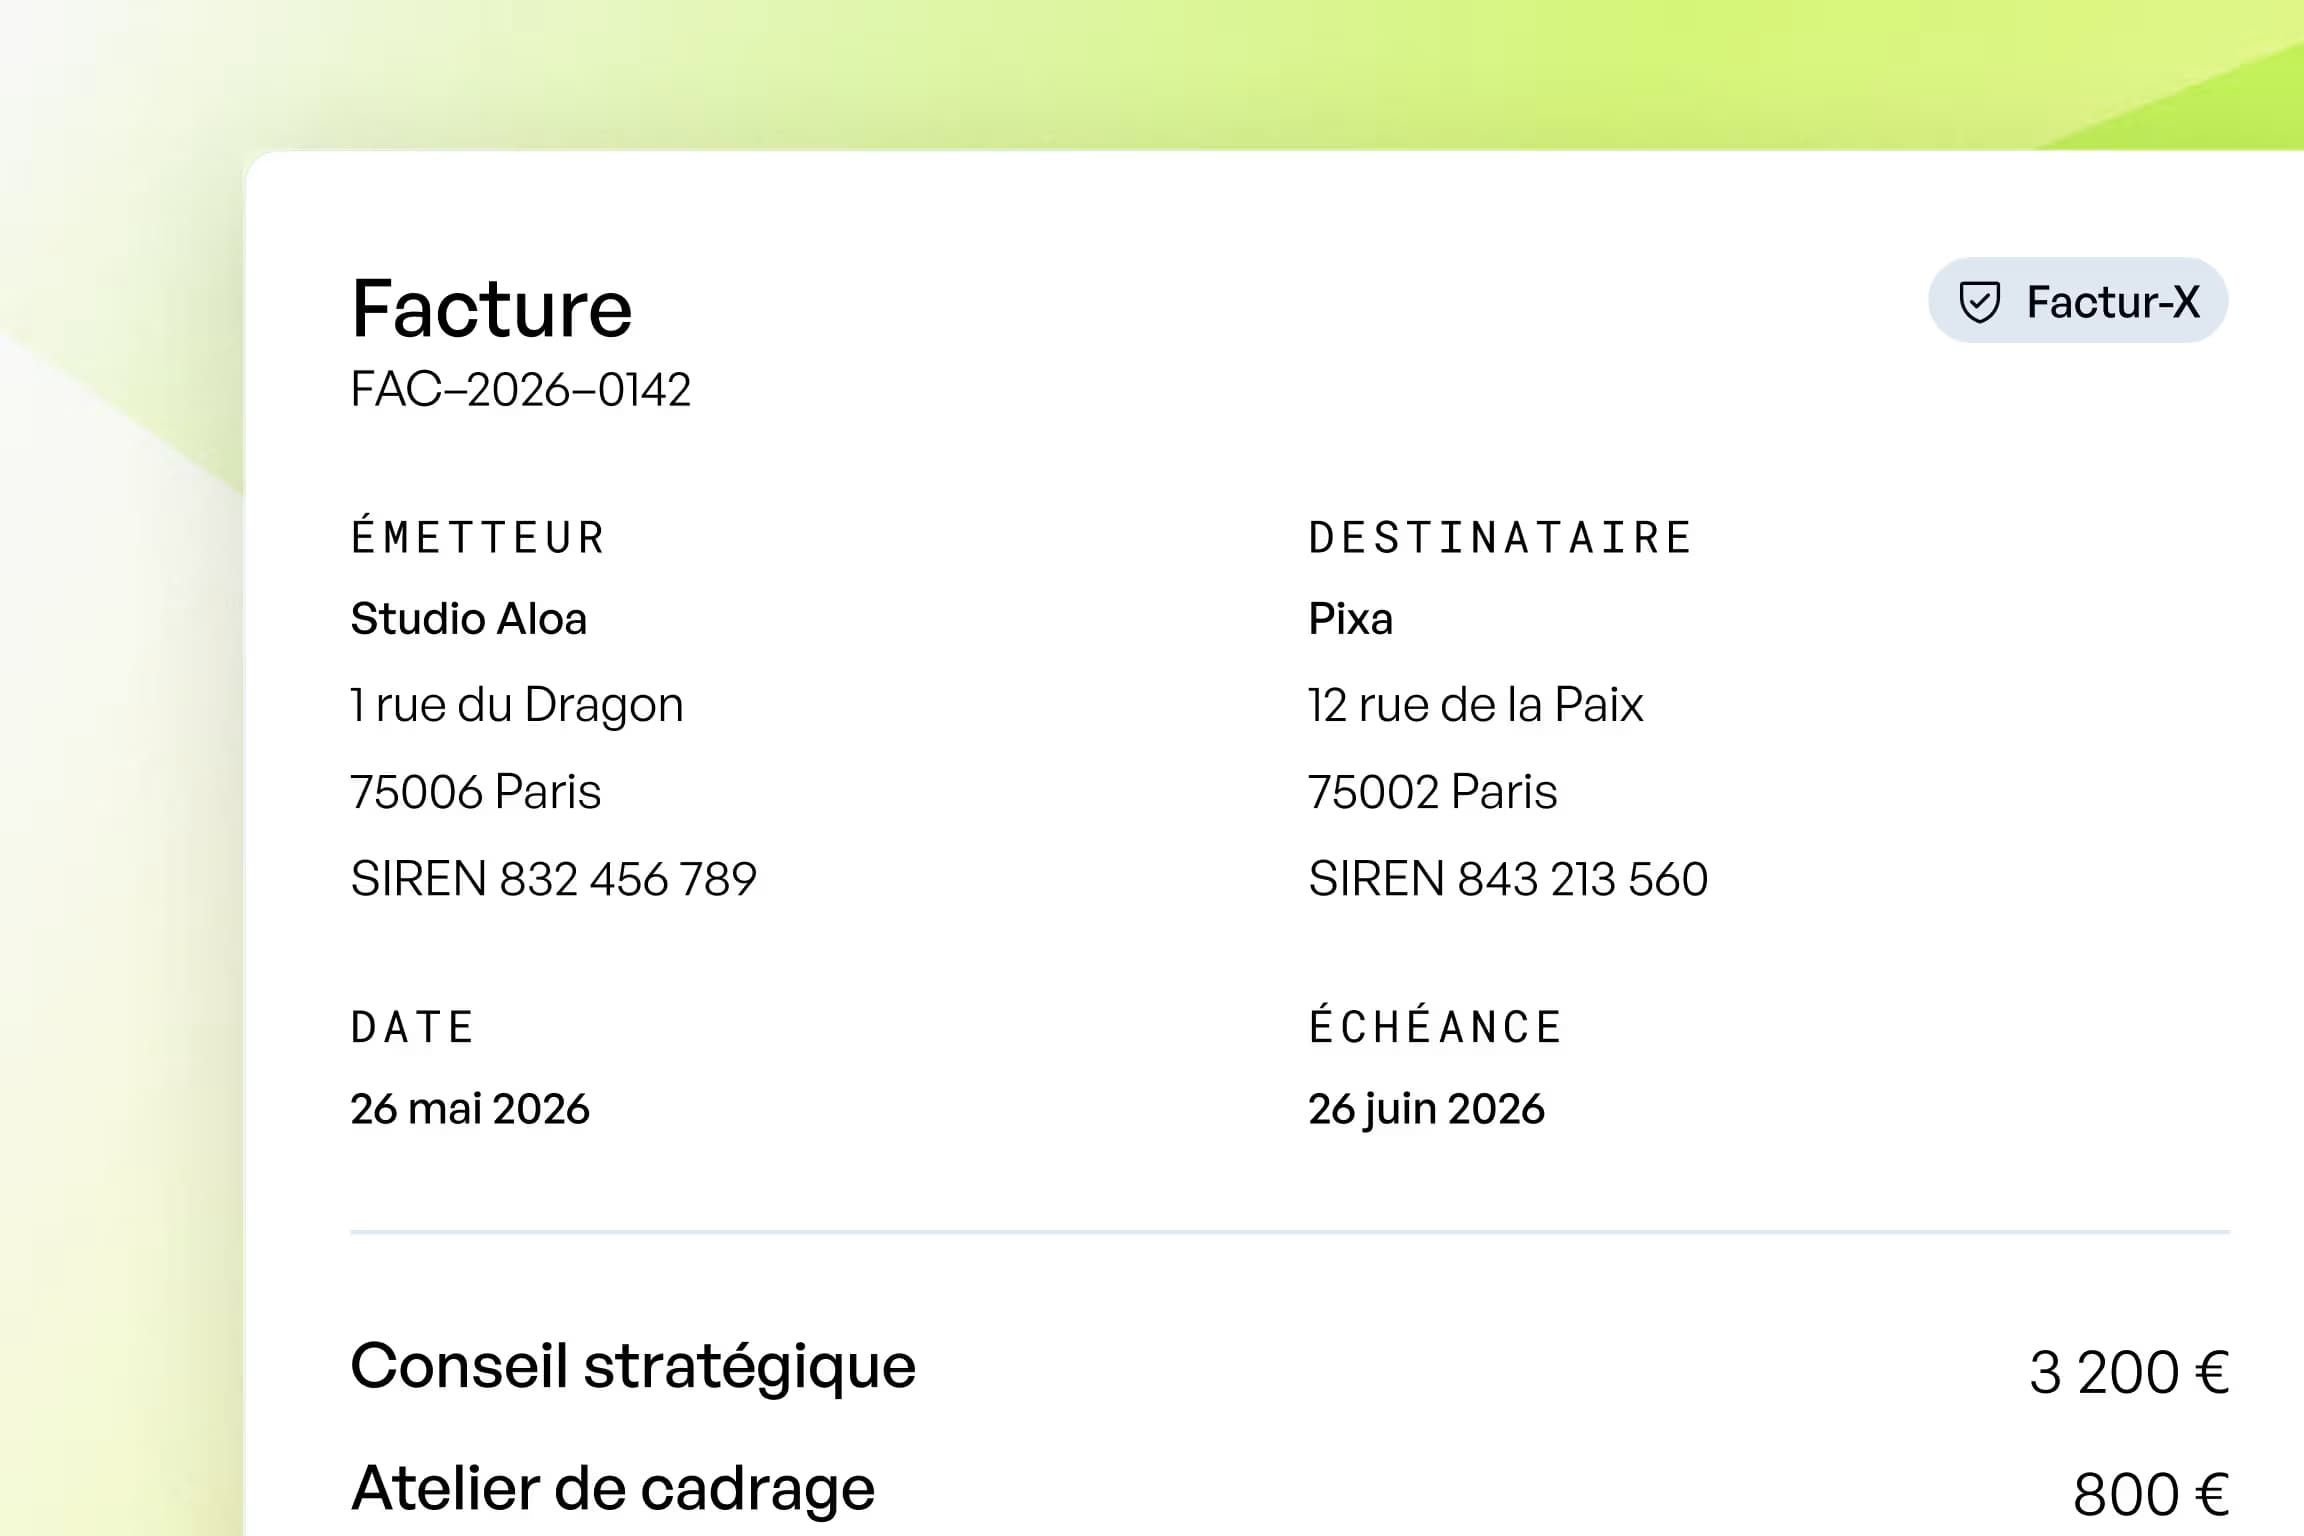
Une facture électronique conforme n'est pas un PDF envoyé par mail. C'est un fichier au format Factur-X, UBL ou CII, transmis via une plateforme agréée. Factur-X est le format le plus utilisé en France : il combine un PDF lisible par l'humain et un fichier XML structuré lisible par les outils. C'est la même facture, dans deux langues à la fois : la vôtre et celle des logiciels.
Concrètement, vous ne recevrez plus de pièce jointe à un mail. Vous recevrez une notification dans votre plateforme. La facture y sera disponible, déjà lue, déjà classée, déjà pré-saisie côté comptable.
Les 4 nouvelles mentions à intégrer
Depuis le 1er septembre 2026, quatre mentions s'ajoutent à celles déjà obligatoires sur chaque facture :
| Mention | Quand elle s'applique |
|---|---|
| Numéro SIREN du client | Quand le client est une entreprise |
| Adresse de livraison | Quand elle est différente de l'adresse du client |
| Nature des opérations | Livraison de biens, prestation de services, ou les deux |
| « Option pour le paiement de la taxe d'après les débits » | Si l'option est activée |
Aucune de ces mentions n'est exotique. Elles structurent simplement de l'information que vous transmettez déjà, dans un format que l'administration et votre client peuvent traiter automatiquement.
Les flux concernés
Tout n'est pas concerné de la même manière :
- B2B France entre assujettis à la TVA : facturation électronique obligatoire (e-invoicing).
- B2C, intra-UE, export, opérations avec un assujetti non établi en France : transmission des données à la DGFiP via e-reporting (pas de facture électronique imposée au client, mais transmission obligatoire des données).
Si vous facturez à la fois des entreprises et des particuliers, vous tomberez sur les deux régimes en parallèle. Votre plateforme s'occupera de la bonne distribution si elle est bien paramétrée. Pour le détail de l'e-reporting (quelles données, à quelle fréquence selon votre régime TVA), voir le guide e-reporting.
Le choix qui structure tout : quelle plateforme agréée ?
C'est le choix le plus structurant des 12 prochains mois pour la majorité des TPE/PME. Et celui qui est le moins bien expliqué dans la SERP. Voici la version utile.
Le PPF (Portail Public de Facturation) : ni émission, ni réception
Le PPF est l'outil de l'État, mais il ne propose ni l'émission ni la réception de factures : depuis le recentrage annoncé en octobre 2024, il tient l'annuaire qui indique la plateforme de réception de chaque entreprise et transmet les données de facturation et d'e-reporting à l'administration. Ce n'est donc pas une option par défaut : toute entreprise doit désigner une plateforme agréée.
Avantages : tenu par l'État, il permet d'acheminer chaque facture vers la plateforme agréée de son destinataire, grâce à l'annuaire.
Limites : il ne sert ni à émettre ni à recevoir vos factures ; pour cela, il vous faut une plateforme agréée.
Une plateforme agréée (PA, anciennement PDP) : obligatoire, gratuite ou payante
Une plateforme agréée est une plateforme privée immatriculée par la DGFiP : c'est par elle que vous recevez et émettez vos factures et transmettez l'e-reporting. Certaines proposent une offre gratuite limitée ; les offres payantes ajoutent l'intégration avec votre outil comptable ou de facturation, l'automatisation, l'archivage légal à valeur probante, la gestion structurée des codes de rejet, le reporting analytique et le support client.
C'est ce que choisissent les entreprises qui ne veulent pas que la facturation devienne une charge administrative supplémentaire.
### Quand une offre gratuite suffit, et quand elle ne suffit pas
Pour une TPE qui émet peu de factures par mois (sous le plafond de l'offre gratuite), en B2B uniquement, sans intégration ERP nécessaire, l'offre gratuite d'une plateforme agréée peut suffire.
Pour une TPE ou une PME qui :
- émet plus de 30 factures par mois,
- a une activité mixte B2B / B2C,
- veut connecter sa facturation à sa comptabilité,
- ne veut pas gérer manuellement l'archivage probant et les codes de rejet,
...une offre payante de plateforme agréée est presque toujours le meilleur choix. Le surcoût est modeste comparé au temps gagné et au risque évité.
Combien ça coûte de ne rien faire (sanctions actualisées 2026)
La loi de finances 2026 a réévalué les amendes à la hausse. Les chiffres encore présents dans de nombreux articles (15 € / 250 €) ne sont plus à jour. Voici les sanctions en vigueur (pour une PME, une TPE ou une micro-entreprise, celles sur l'émission et l'e-reporting ne s'appliquent qu'à partir du 1er septembre 2027) :
| Type de non-conformité | Sanction | Plafond annuel | Référence |
|---|---|---|---|
| Facture non émise au format électronique conforme | 50 € par facture | 15 000 €/an | Article 1737 III du CGI |
| Transmission e-reporting manquante | 500 € par transmission | 15 000 €/an | Article 1788 D du CGI |
| Absence de désignation d'une plateforme agréée | 500 € dans les 3 mois post mise en demeure | (puis 1 000 €/trimestre) | Article 1737 IV bis du CGI |
Au-delà de ces sanctions chiffrées, le risque opérationnel est plus grand encore. Une facture refusée par la plateforme parce qu'elle ne respecte pas le format n'est pas payée. Tant qu'elle n'est pas régularisée, votre encaissement attend. Pour la lecture lucide des risques réels et la doctrine de bonne foi DGFiP, voir ce que vous risquez vraiment.
La checklist en 6 points pour être prêt
Plutôt qu'une feuille de route en 30 étapes, voici l'essentiel.
1. Auditez vos flux
Combien de factures émettez-vous par mois ? Combien en recevez-vous ? Quelle est la répartition B2B / B2C ? La réponse à ces trois questions détermine ce qu'il vous faut.
2. Vérifiez la qualité de vos données clients.
SIREN, numéros de TVA, adresses : chaque erreur sera un rejet dès vos premières factures électroniques.
3. Choisissez votre plateforme agréée, et désignez-la formellement.
Ne reportez pas ce choix. Une plateforme agréée demande quelques semaines d'intégration. Plus vous attendez, plus la fenêtre se ferme.
4. Mettez à jour vos modèles de factures.
Intégrez les 4 nouvelles mentions, basculez sur Factur-X par défaut, vérifiez que votre numérotation est séquentielle sans rupture.
5. Faites un pilote avec un client volontaire.
Avant septembre 2027, testez l'envoi-réception réel de 10 à 20 factures avec un client. Mieux vaut découvrir un problème en mai 2027 qu'en septembre.
6. Briefez votre équipe.
La personne qui édite les factures, la personne qui les paie côté fournisseurs, votre comptable : tout le monde doit savoir où regarder et quoi faire en cas de rejet.
Comprendre, pas seulement subir, c'est précisément ce qui sépare les dirigeants prêts en septembre 2027 de ceux qui découvriront le sujet le matin du 2 septembre.
Chez Mandare, nous accompagnons des dirigeants qui veulent passer la réforme sans en faire un projet à part. Notre plateforme de facturation reçoit déjà vos factures électroniques, par une plateforme agréée partenaire, avec l'archivage probant et l'intégration native avec la pré-comptabilité ; les 4 nouvelles mentions sont préintégrées. L'émission au format Factur-X et l'e-reporting sont à venir. L'équipe d'accompagnement prend le relais sur les arbitrages spécifiques (choix de plateforme, mapping B2C, configuration des flux intra-UE).
Septembre 2027 est plus proche que vous ne le pensez
La réforme n'est ni dramatique ni anodine. C'est un changement structurant qui demande quelques semaines de préparation, et qui pénalise lourdement les retardataires. Les entreprises qui s'y prennent dès maintenant transforment l'obligation en occasion de remettre leur facturation à plat. Celles qui attendent septembre 2027 découvriront que la fenêtre s'est refermée plus vite qu'elles ne pensaient.